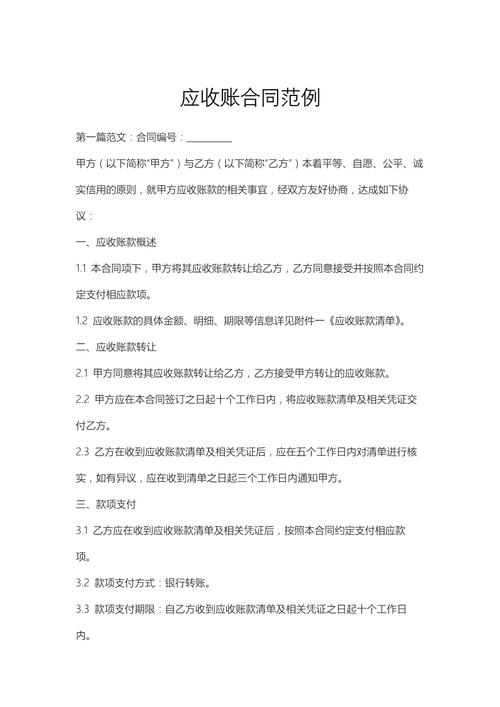
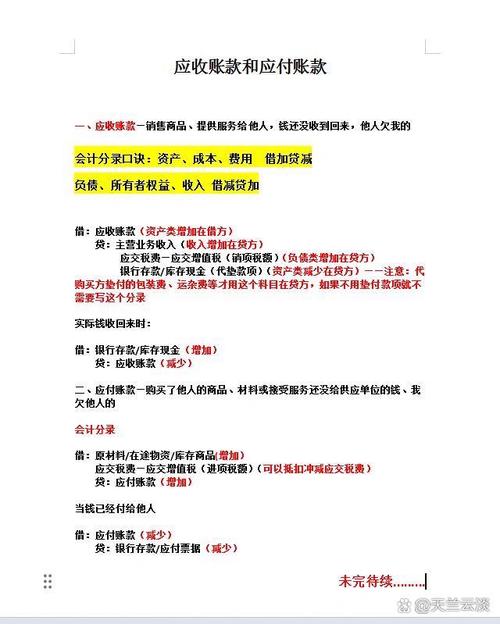
应收账款管理明细表模板与收付结算实务指南
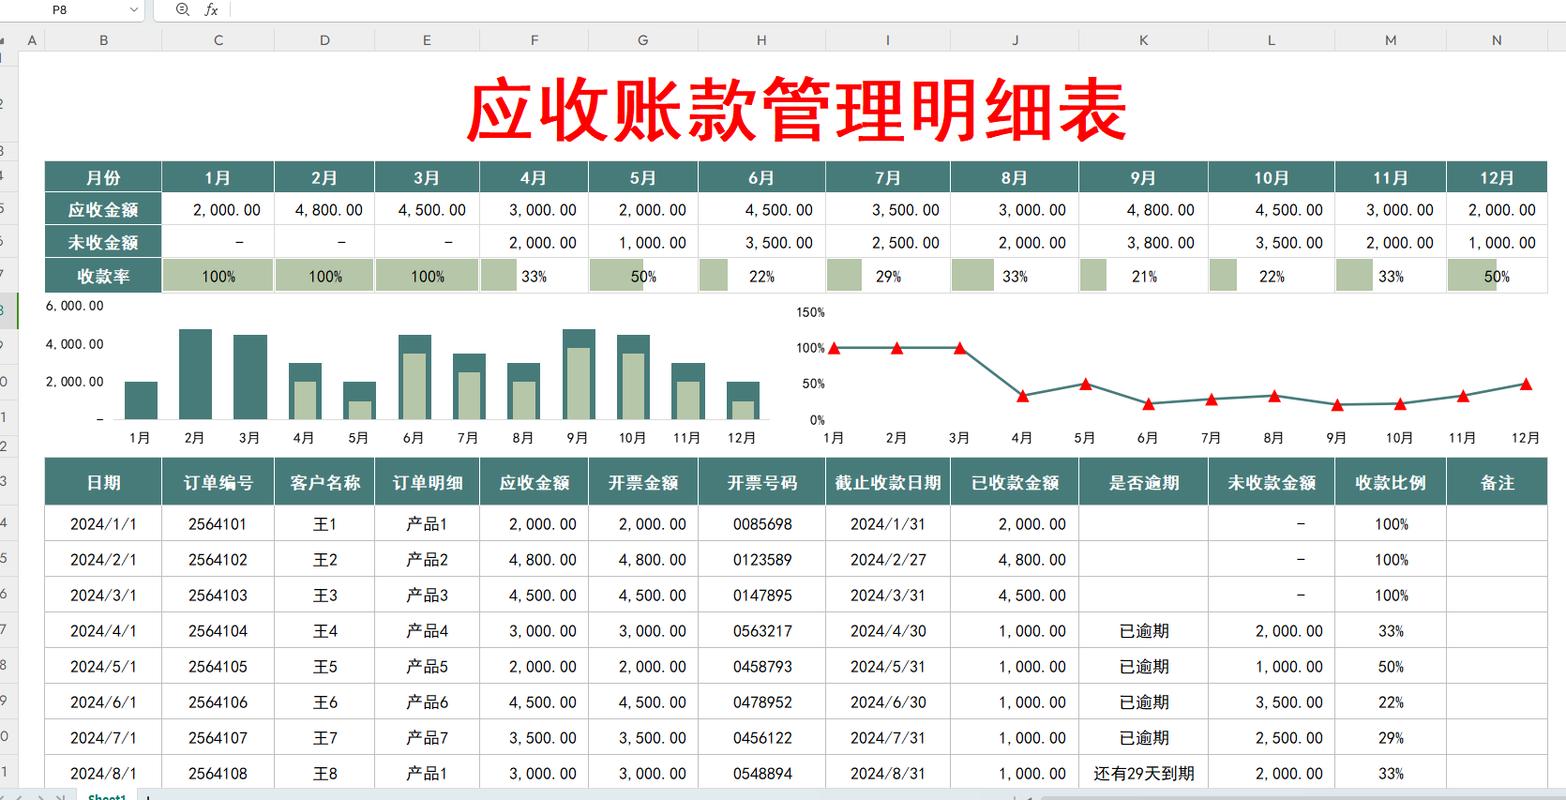
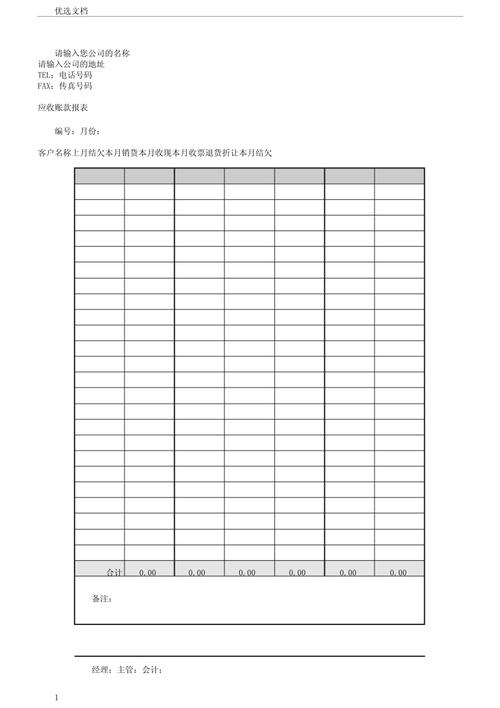
应收账款管理明细表是企业财务管理的核心工具之一,而应收账款的收付结算则是确保资金回笼的关键环节。本文提供一套实用的管理明细表模板,并系统阐述应收账款收付结算的操作要点与风险控制。\n\n## 一、应收账款管理明细表模板(字段设计)\n\n一份完整的明细表应至少包含以下字段:\n\n1. 序号\n2. 客户名称\n3. 合同编号/订单号\n4. 业务发生日期\n5. 应收账款金额(含税)\n6. 已收金额\n7. 未收余额\n8. 约定收款日期\n9. 账龄(天数)\n10. 到期提醒标记(临近/逾期/正常)\n11. 收款方式(银行转账/承兑汇票/现金等)\n12. 结算状态(未结算/部分结算/已结算)\n13. 最后一笔收款日期\n14. 坏账准备计提比例\n15. 坏账准备金额\n16. 催收记录(简要说明)\n17. 责任人/业务员\n18. 备注\n\n模板示例如下(精简版):\n\n| 序号 | 客户名称 | 合同号 | 发生日期 | 应收金额 | 已收金额 | 未收余额 | 约定收款日 | 账龄(天) | 到期提醒 | 结算状态 | 收款方式 |\n|------|----------|--------|----------|----------|----------|----------|------------|----------|----------|----------|----------|\n| 1 | A公司 | HT001 | 2025-01-10 | 50,000 | 20,000 | 30,000 | 2025-03-15 | 40 | 临近 | 部分结算 | 银行转账 |\n| 2 | B公司 | HT002 | 2024-11-05 | 120,000 | 120,000 | 0 | 2025-01-05 | 61 | 正常 | 已结算 | 承兑汇票 |\n\n## 二、应收账款收付结算的核心流程\n\n### 1. 收入确认与挂账\n当企业完成商品销售或提供服务,并满足收入确认条件时,财务应根据发票、出库单等凭证,及时在明细表中登记应收账款,确保账实相符。\n\n### 2. 收付结算的操作形式\n\n- 银行转账/电汇:最常用方式。财务收到银行入账通知后,必须核对应收客户名称、金额,逐笔核销明细账。\n- 银行承兑/商业承兑汇票:收取时区分带息与不带息,登记票据到期日、出票人、承兑人。带息票据需计算利息收入。\n- 现金结算:小额零星结算,当日及时解存银行,明细账注明“现金”及收据号。\n- 三方抵账/债务重组:需签订协议,按公允价值调整应收金额,并在明细表备注合同变更条款。\n- 预收款抵扣:客户前期有预收款的,应按合同约定抵减应收账款,附注减少的逻辑。\n\n### 3. 核销管理\n每笔款项到账后,由财务在应收账款明细表