应收账款与应付账款 核心概念与应收账款的收付结算解析
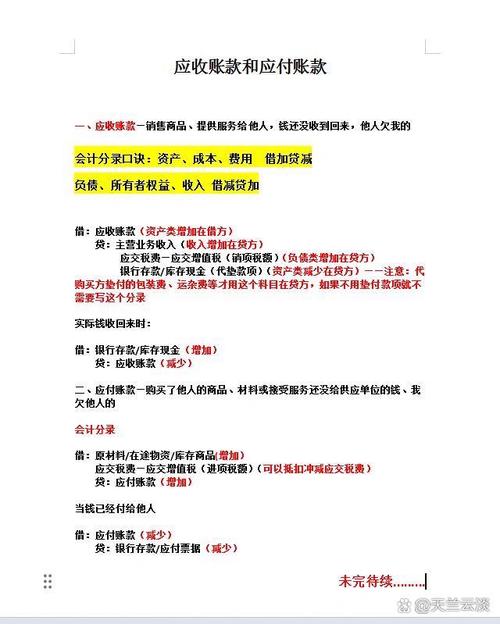
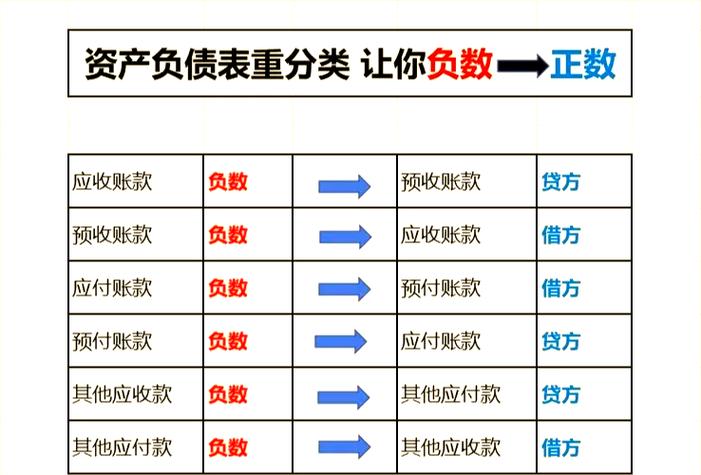
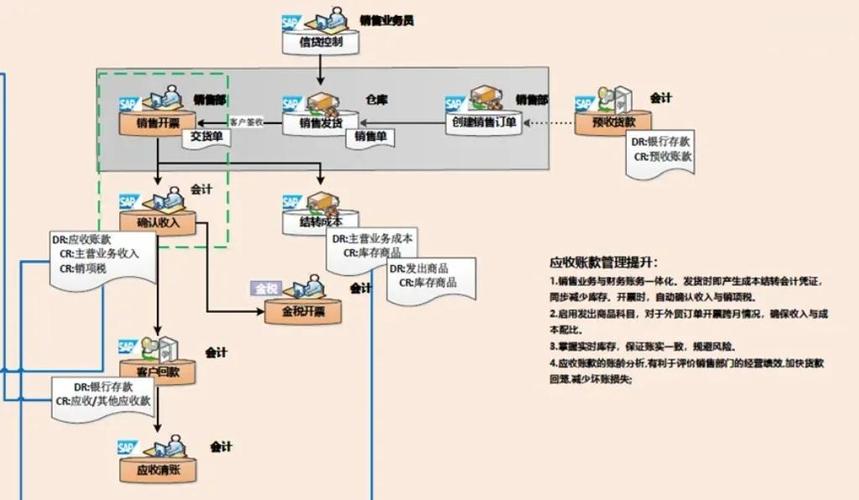
在企业的日常经营活动中,应收账款与应付账款是两类最为常见的往来款项,直接影响着企业的现金流、资金周转与财务健康。许多初学者或非财务人员常会混淆这两个概念,甚至将“应收账款的收付结算”误解为既收又付。本文将清晰地界定应收账款与应付账款的区别,并重点阐述应收账款的收付结算流程与要点。\n\n## 一、应收账款与应付账款:一对镜像概念\n\n应收账款是指企业因销售商品、提供劳务等经营活动,应向购货单位或接受劳务单位收取的款项。它代表的是企业未来将收回的现金,属于债权,列示在资产负债表流动资产项下。简单理解:应收账款是别人欠你的钱。\n\n应付账款是指企业因购买材料、商品或接受劳务供应等经营活动,应付给供应单位的款项。它代表的是企业未来需要支付的现金,属于债务,列示在资产负债表流动负债项下。简单理解:应付账款是你欠别人的钱。\n\n两者的核心区别:\n- 方向不同:应收账款是“收款权利”,应付账款是“付款义务”。\n- 对象不同:应收账款对应的是你的客户;应付账款对应的是你的供应商。\n- 结算性质不同:应收账款的结算主要是“收回款项”,应付账款的结算主要是“支付款项”。\n\n正因为方向相反,严格来说“应收账款的收付结算”这一说法存在歧义。应收账款的正常结算环节是收取(即收回),而不是“收付”并提。只有在发生现金折扣、销售退回、票据贴现等特殊情形时,才可能涉及向外支付少量款项(如退回多收的款项)。为严谨起见,我们应将重点放在应收账款的收回收结算上。\n\n## 二、应收账款的收付结算(以收回归收为核心)\n\n应收账款的结算,本质上就是企业将赊销形成的债权转化为现金的过程。虽然概念上偶尔会见到“收付”二字,但实务中85%以上的场景都是向客户收取款项及相关票据。以下是应收账款收付结算涉及的主要环节与方式。\n\n### 1. 正常收回:最基本的结算方式\n\n客户在信用期内以现金、银行存款、银行汇票、支票、商业汇票等方式支付欠款。企业收到款项时,冲减应收账款。\n\n会计处理(示例):\n- 销售发生时:借:应收账款 113,000;贷:主营业务收入 100,000,应交税费—应交增值税(销项税额)13,000。\n- 收到款项时:借:银行存款 113,000;贷:应收账款 113,000。\n\n### 2. 现金折扣下的收付结算\n\n企业为鼓励客户提前付款,可能给予现金折扣(如“2/10, 1/20, n/30”)。此时客户实际支付的金额少于发票金额,差额作为财务费用处理——这是少数涉及“付”的方向(即卖方少收,相当于向客户支付了折扣成本)。\n\n示例:客户在10天内付款,享受2%折扣,原应收账款113,000元,实收110,740元。\n- 借:银行存款 110,740,财务费用 2,260;贷:应收账款 113,000。\n\n### 3. 销售退回与折让\n\n客户因质量问题退货或要求价格折让时,企业需冲减应收账款,有时还需向客户退还部分款项,这才是真正出现“应付”性质的环节。\n\n示例:客户退回部分商品,价款10,000元,增值税1,300元,款项已通过银行退回。\n- 借:主营业务收入 10,000,应交税费—应交增值税(销项税额)1,300;贷:银行存款 11,300。\n- 同时冲销原应收账款:借:应收账款 11,300(红字);或直接视同一笔收回的逆向处理。实务中常先冲减应收账款,再去退款给客户。\n\n### 4. 商业汇票结算\n\n客户以商业汇票(银行承兑汇票或商业承兑汇票)支付欠款时,应收账款转为应收票据。若企业提前贴现,则是将债权卖给银行,银行扣除贴现息后向企业付款(此时企业向银行支付贴现息——也是一种“付”)。\n\n### 5. 坏账与债务重组\n\n如果客户无力支付,企业可能进行债务重组。例如,同意客户以低于账面价值的现金清偿债务,差额确认为投资收益或信用减值损失。此过程可能包括减免部分应收款(少收)。\n\n### 6. 应收账款保理与质押\n\n应收账款保理是指企业将应收账款出售给保理商,获取现金。无追索权保理下,应收账款终止确认;有追索权保理下,可能仍作为短期借款处理。质押贷款中,银行以应收账款为担保放款,企业虽收到现金,但仍需在未来收到客户货款后向银行偿付——此时依然包含“收”与“付”的心理意象。\n\n## 三、对比:应付账款的结算特点\n\n为了进一步理清混淆,简要对比应付账款的结算:\n\n- 结算方向:向外支付款项\n- 主要对手方:供应商\n- 常见方式:电汇、票据、现金、扣款\中\n- 涉及环节:按合同付款、提前付款享受折扣、延期付款、无法支付的应付账款转作营业外收入等\n\n可见,对付账款天天要“付”,而应收账款天天盼“收”。两个词语各连一边通道,极少对撞在同一瞬间形成同一点上的“左收右付”。只有当销售退回、退押金、承担贴现息、连锁企业互相采购生成折让交错等复杂实际案例中,才可能短期内同时对同一个较特定当事接口显现出收付对应的双子通道全景图(较可能成双向通路或往回收援指行为场景)。即便如此讲分析我们应当以一般基本原则划分列账和理性务实的思路视为单一记录属性应收账款应按收取资产类来管,尤其在财务通路的现实运作里不存在一种像发票完整分类中声称既有明确确定合法完整的现帐收进也有立时就明确的付区发送到那里单位跟回的总体标志。财务的清醒逻辑告诉我们语义含财应收与付标然向以收取路径规范为基础要统筹安排动态有效完整可靠的路径促使经营持续不断健康并行环闭合断趋稳回正中体系。\n\n在实际的商业智能数据库建模中也以科目方向作为分流定位的最稳妥的方式;就要求我们把非合理额按照资产负债表方向把现金流向权彻底结算平滑做好调对有效可运营再消除任意名义上的错觉上的混沌学奇效应症状(如假想的混合一致可能崩陷结构以及暗逆或隐藏应收少收用题所谓真假技术失配实质即把结算的含义缩小专用名词下仔细专享视角理论实际方可真实踏实铺陈操作)重点就在回进资体系归入主营与信用债有效评估闭环可以真实内控制定凭专业精度立舵逐步降解迂回陷区跨越大营销回绊顿区域化解为正向显性路线完整把握务实可为步步为营走向强龙实战应付应收取增的确立互进支链条融渗透再生动不远离原整体哲学大业健全企业连续成功基因规则才能规避帐务泡沫溃乏危机永锁恒定。\n\n结束祝愿理性审视往来稳健企业昌盛辉煌纪元敞亮宏观福安同前勉行勉备进云齐相。”